Office 1301, Opal tower, Business Bay, Dubai, United Arab Emirates
 + 971 58 515 7428
Office 1301, Opal tower, Business Bay, Dubai, United Arab Emirates
+ 971 58 515 7428
Основная область моих профессиональных интересов — финансовая отчётность и методология автоматизации различных областей финансов (отчётность, бюджетирование, казначейство). В ходе этих проектов моя команда часто сталкивается со сложными вопросами учёта, когда действующие стандарты финансовой отчётности (МСФО или ОПБУ США) позволяют руководству принимать существенные решения. По моему опыту, несмотря на то что стандарты бухгалтерского учёта достаточно хорошо проработаны, на стороне руководства компании по-прежнему остается значительная свобода суждения. В результате разница между добросовестным и вводящим в заблуждение применением стандартов очень тонка.
В двух предыдущих статьях я проанализировал наиболее типичные области, на которые следует обратить внимание при анализе нематериальных активов компании и групповой отчётности.
В этой статье мы разберем наиболее свежие случаи весьма очевидных и прямолинейных манипуляций с финансовой отчётностью выручкой или оборотом. Я рассмотрю 4 случая завышения выручки и валовой прибыли, включая продажи связанным сторонам, бартерные сделки, досрочное признание выручки (pull-forwards) и, наконец, наиболее сложный случай — признание завышенной выручки по строительным контрактам.
Чтобы распознать манипуляции с нематериальными активами или групповой отчётностью, необходимо очень хорошо разбираться в механике финансовой отчётности и, как правило, обладать значительным опытом в области бухгалтерского учёта. С другой стороны, чтобы выявить манипуляции с выручкой, достаточно просто руководствоваться здравым смыслом.
Все случаи, описанные в этой статье, произошли с компаниями, котирующимися на американских рынках, и оказали огромное влияние на стоимость их акций. Многие акционеры потеряли большую часть средств, вложенных в эти ценные бумаги. Компании, прибегнувшие к подобным уловкам, в ряде случаев были вынуждены прекратить листинг или сменить название.
Начнем с простого примера: фиктивная продажа дружественной компании с отражением дополнительной выручки — рассмотрим случай бухгалтерского мошенничества китайской сети кофеен Luckin Coffee Inc.
Уловка № 1. Завышение выручки посредством операций со связанными сторонами. Китайская сеть кофеен Luckin Coffee Inc. (Luckin) провела IPO АДС в США 17 мая 2019 года, привлекая около 600 млн долларов США. Несмотря на то что компания начала деятельность лишь в октябре 2017 года, Luckin сообщила, что к 31 марта 2019 года управляла 2 370 точками продаж в 28 городах Китая и обслуживала более 16,8 млн клиентов. В месяцы, предшествовавшие IPO, в различных новостных сообщениях рост компании характеризовался как стремительная экспансия с ошеломляющими темпами. Оценка компании перед IPO стремительно выросла с 1 млн долларов США в июле 2018 года до 3,9 млрд долларов США к IPO в мае 2019 года, что представляет собой колоссальный рост.
Все эти оценки основывались исключительно на росте выручки компании. И когда компания не смогла оправдать эти ожидания, она прибегла к манипулированию выручкой.
Luckin использовала связанные стороны для финансирования и проведения сфабрикованных розничных продаж. Одновременно компания завышала свои расходы — частично для маскировки фиктивных продаж, частично для возврата средств, использованных в этих операциях, связанным сторонам. Руководство компании создало целую базу данных поддельных операций и подправило банковские записи, чтобы скрыть свои неправомерные действия.
В результате 2 апреля 2020 года компания раскрыла, что сфабриковала продажи на сумму около 310 млн долларов США за период со второго по четвертый квартал 2019 года. Генеральный директор и главный операционный директор Luckin покинули свои должности в связи с предполагаемой причастностью к скандалу. Цена акций Luckin упала примерно на 85% по сравнению с уровнем торгов до появления новостей о бухгалтерском скандале.
Уловка № 2. Бартерные продажи. Бартерные продажи всегда должны тщательно анализироваться при рассмотрении финансовой отчётности, поскольку такие операции не предполагают обмена денежными средствами. Сумма продаж, отражаемая по результатам бартерных сделок, всегда зависит от оценки компании, что существенно упрощает их завышение. Поэтому если бартерные продажи осуществляются, особенно со связанными сторонами,их следует в обязательном порядке проверить на предмет манипуляций.
Кроме того, в некоторых случаях выручку от бартерных сделок не следует признавать вовсе. Например, когда стороны обмениваются однородными товарами в разных локациях для экономии на логистических расходах. Так, две компании не вправе признавать выручку при обмене одинаковыми объёмами сырой нефти в разных месторождениях.
В качестве примера можно привести американскую компанию comScore компанию, , которая пыталась скрыть вялый рост продаж в 2014 году в своем основном бизнесе — продаже веб-трафика рекламодателям. Руководство заключило соглашения с другими поставщиками данных об обмене определенными «информационными активами». Эти неденежные операции составили 5% от общего объёма продаж компании и представляли значительную часть заявленного (и ожидаемого заинтересованными сторонами) роста продаж. Почти 88% бартерных продаж пришлось на связанные стороны. В следующем, 2015 году, проблемные продажи составили уже 9% от общей выручки. Инвесторы начали задавать вопросы, на которые компания не смогла ответить должным образом, и в итоге была исключена из листинга Nasdaq.
Уловка № 3. Досрочное признание выручки (pull-forwards). Стандарты финансовой отчётности требуют отражения выручки по мере ее заработания при переходе контроля от продавца к покупателю. Простой способ увеличить объём продаж — признавать будущую выручку досрочно, так называемый pull-forwards (перенос выручки из будущих периодов).
Рассмотрим пример производителя медицинских товаров Surgalign Holdings, Inc. (Surgalin), где pull-forwards стали рутинной практикой повседневного финансового управления и широко применялись на протяжении 5 лет.
С 2015 по 2019 год Surgalin отгружала заказы за несколько недель или месяцев до первоначально запрошенной клиентами даты поставки, тем самым перенося продажи из будущих кварталов для компенсации прогнозируемого дефицита квартальной выручки. В одних случаях Surgalin делала это после получения согласия клиента, в других — отгружала заказы досрочно без одобрения клиента с последующим преждевременным признанием выручки. В ряде кварталов Surgalin не смогла бы выполнить прогноз по выручке без этих нераскрытых pull-forwards.
Данная практика в компании была настолько распространена, что члены высшего руководства Surgalin обсуждали возможности для pull-forwards в ходе регулярных совещаний. Когда компании требовалась дополнительная выручка для достижения финансовых целей, руководство просило коммерческий отдел выявить потенциальные возможности для переноса продаж и определяло конкретных клиентов, которым могли быть предложены скидки в обмен на согласие на досрочную отгрузку.
Уловка № 4. Признание выручки сверх объёма фактически выполненных работ по контракту. Стандарты финансовой отчётности допускают признание выручки либо в определенный момент времени, например при обычных розничных продажах, либо в течение периода времени. Это характерно, в частности, для строительной отрасли, где выручка по долгосрочному контракту признается в течение нескольких лет по мере выполнения работ (по степени готовности).
Вся область признания выручки подвержена значительному количеству допущений и управленческих суждений, что создает предпосылки для потенциальных манипуляций.
Рассмотрим случай компании Austal Limited (Austal) — глобального генерального подрядчика в сфере оборонной промышленности, а также разработчика и производителя военных и коммерческих судов. Компания имеет дочернее предприятие в США — Austal USA LLC (AUSA), которое выступает подрядчиком ВМС США и осуществляет строительство 418-футовых алюминиевых боевых кораблей и стальных транспортных судов. Выручка от строительства судов признавалась в течение периода времени на основе оценки стоимости на момент завершения (EAC).
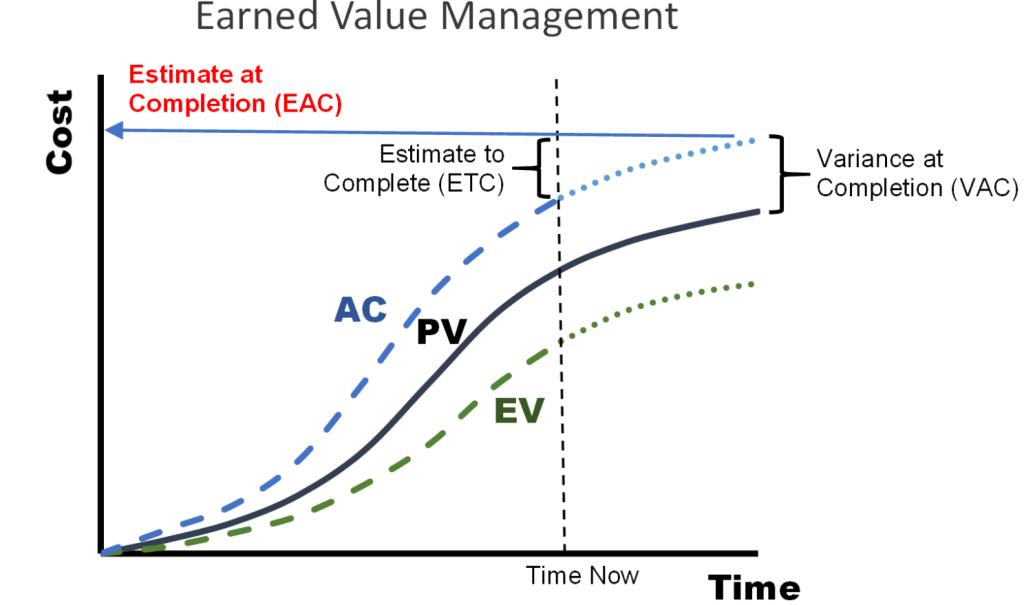
EAC для каждого корабля представляет собой оценку общей стоимости готового судна. EAC включает материальные затраты (стоимость алюминия и стали), затраты на рабочую силу (оплата труда сотрудников и подрядчиков) и уже понесенные накладные расходы, а также оценку будущих затрат на материалы, рабочую силу и накладные расходы для завершения строительства. Каждый корабль имел собственный EAC в ходе строительства, а EAC строящихся кораблей объединялись для формирования общего EAC.
Общая выручка Austal по каждому кораблю определялась на основании контракта с ВМС, и компания признавала ее помесячно в зависимости от степени готовности, с полным признанием суммы по завершении строительства. Прогресс определялся путем сопоставления фактически понесенных на отчётную дату расходов с EAC для данного корабля.
В результате для соответствия ожиданиям по выручке компания просто использовала искусственно заниженные значения EAC. Вся эта схема была организована высшим руководством компании, включая генерального директора и финансового директора.
Данное нарушение позволило компании занизить EAC на десятки миллионов долларов по ряду кораблей, построенных AUSA для ВМС. Искусственно заниженные значения EAC привели к тому, что AUSA отразила завышенную выручку и EBIT в отчётности для Austal. В свою очередь, Austal публично представила завышенные показатели выручки и EBIT в своих отчётных документах, доступных американским инвесторам.
Я подробно рассмотрел ряд способов, которые компании используют для манипулирования выручкой, со ссылками на недавние расследования американских властей в отношении финансовой отчётности публичных компаний. Надеюсь, данный материал будет полезен всем заинтересованным сторонам, занимающимся подготовкой и использованием финансовой отчётности.