Office 1301, Opal tower, Business Bay, Dubai, United Arab Emirates
 + 971 58 515 7428
Office 1301, Opal tower, Business Bay, Dubai, United Arab Emirates
+ 971 58 515 7428
В этой статье я продолжу обсуждать потенциальные области креативного учёта, теперь в отношении расходов.
На мой взгляд, доходы — это обычная и самая очевидная область инфляции. Анализируя деятельность компании, большинство инвесторов и аналитиков обычно ожидают роста продаж, и поэтому оправдание ожиданий роста продаж является наиболее сложной областью для руководства компании. Ожидаемый рост продаж обычно является показателем номер один при выборе акций в портфель.
Между тем творческий подход к учёту расходов обычно имеет место, когда компании необходимо поддерживать рост чистой прибыли или просто показать положительную прибыль.
Способы творческого подхода к расходам настолько многочисленны, что о них можно написать целую книгу.
Ниже я приведу три интересных случая творческого подхода и значительного суждения о расходах на примере публичных компаний, в том числе
1. Избыточная капитализация обычных операционных расходов
Наиболее ярким примером, который можно привести, является случай с компанией WorldCom. В середине 1990-х годов эта крупная телекоммуникационная компания заключила долгосрочные соглашения о доступе к сети для аренды пропускной способности линий у других операторов связи. Эти договоры включали плату, которую WorldCom платила за право использовать телекоммуникационные сети других компаний для соединения звонков, и поначалу учитывались WorldCom как расходы.
Однако вскоре, когда рост выручки стал отставать от ожиданий аналитиков, компания решила повысить прибыльность путем простого изменения учётной политики. Вместо того чтобы списывать затраты на линии, компания изменила учётную политику на капитализацию затрат на линии. Компания уменьшила операционные расходы и завысила внеоборотные активы. Например, только в 4-м квартале 2001 года сотрудники Worldcom обманным путем внесли записи в главную книгу WorldCom, которые фактически исключили около 941 млн долларов из расходов на линейные затраты за четвертый квартал 2001 года и соответственно увеличили счёта капитальных активов.
Сводка искажений представлена ниже.
|
Подано |
Отчётные линейные |
Отчётный доход |
Фактические линейные |
Фактический доход |
|
10-Q, 3-й кв. 2000 г. |
$3,867 млрд |
$1,736 млрд |
$4,695 млрд |
$908 млн |
|
10-K, 2000 г. |
$15,462 млрд |
$7,568 млрд |
$16,697 млрд |
$6,333 млрд |
|
10-Q, 1-й кв. 2001 г. |
$4,108 млрд |
$988 млн |
$4,879 млрд |
$217 млн |
|
10-Q, 2-й кв. 2001 г. |
$3,73 млрд |
$159 млн |
$4,29 млрд |
убыток $401 млн |
|
10-Q, 3-й кв. 2001 г. |
$3,745 млрд |
$845 млн |
$4,488 млрд |
$102 млн |
|
10-K, 2001 г. |
$14,739 млрд |
$2,393 млрд |
$17,754 млрд |
убыток $622 млн |
|
10-Q, 1-й кв. 2002 г. |
$3,479 млрд |
$240 млн |
$4,297 млрд |
убыток $578 млн |
Мошенничество было раскрыто в 2002 году в результате планового внутреннего аудита и привело к банкротству компании, 25-летнему тюремному заключению генерального директора и даже к принятию в США нового закона Сарбейнса-Оксли (SOX). Закон был принят для повышения корпоративной подотчётности и усиления требований к финансовой отчётности. SOX ввел более строгие правила для публичных компаний, включая создание независимых аудиторских комитетов и усиление надзора за финансовой отчётностью.
2. Слишком медленная амортизация активов
Следующий очевидный способ завышения прибыли — занижение амортизации активов путем увеличения срока полезного использования внеоборотных активов. Сроки полезного использования являются бухгалтерскими оценками и могут быть изменены руководством в любое время, иногда даже без представления подробной информации об изменениях в финансовой отчётности. Изменения в бухгалтерских оценках не требуют пересмотра предшествующей финансовой отчётности и должны применяться перспективно.
Рассмотрим, например, финансовую отчётность Intel за 2015 год. Компания решила увеличить срок полезного использования машин и оборудования с четырех до пяти лет, что позволило сократить амортизационные отчисления на 1,5 млрд долларов и соответственно увеличить прибыль в 2016 году. Ниже приведена выдержка из учётной политики Intel, представленной в годовой финансовой отчётности за 2005 год.
Амортизация основных средств. Определение предполагаемого срока полезного использования основных средств требует суждения руководства, что может существенно повлиять на величину амортизационных отчислений. Соответственно, не реже раза в год мы оцениваем период, в течение которого ожидаем возмещёния экономической стоимости этих активов. В ходе оценки, проведенной в 4-м квартале 2015 года, мы учитывали такие факторы, как удлинение цикла технологических процессов, приведшее к более длительным переходам на 14-нм и 10-нм техпроцессы. В связи с этими более длительными переходами мы добавили третий продукт в дорожную карту по 14-нм техпроцессу. Мы также увеличили повторное использование оборудования и инструментов в каждом поколении технологических процессов. В результате мы определили, что срок полезного использования машин и оборудования на предприятиях по производству пластин следует увеличить с четырех до пяти лет. Мы учтем это как изменение оценки, которое будет применяться перспективно, начиная с 1-го квартала 2016 года. Это изменение срока амортизации приведет к снижению амортизационных расходов в 2016 году примерно на 1,5 млрд долларов. Примерно половина этой выгоды увеличит валовую маржу (влияя как на себестоимость единицы, так и на начальные затраты), примерно четверть снизит расходы на НИОКР, а оставшаяся четверть приведет к снижению затрат на запасы и стоимости остатков запасов.
Как видно из финансовой отчётности за 2016 год, одна бухгалтерская хитрость добавила около 17% к чистой прибыли Intel за 2016 год, и это очевидно при анализе финансовой отчётности Intel за 2014–2016 годы.
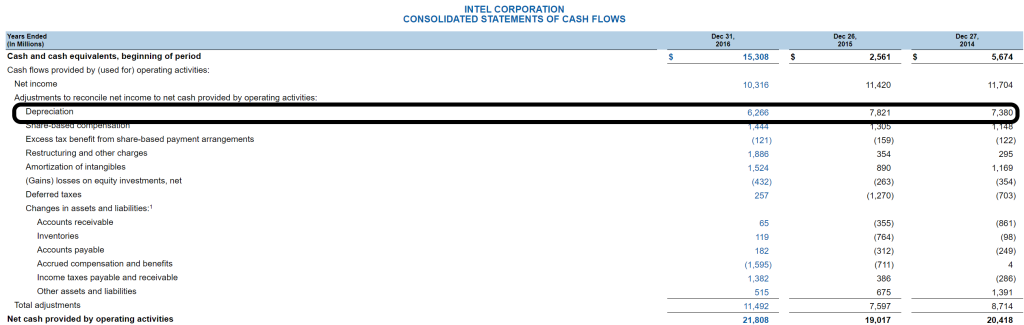
Если сравнить отчётность с рыночными ценами акций Intel, можно увидеть, что изменение бухгалтерских оценок могло быть сделано для поддержания прибыли в условиях стагнации цен на акции в 2015 году.

3. Непризнание обесценения внеоборотных активов
За более чем 22 года опыта в финансовой сфере вопрос обесценения является наиболее значимым суждением, которое руководство компаний должно принимать в каждом отчётном периоде практически в любой отрасли.
Согласно стандарту МСФО (IAS) 36, все активы должны проверяться на обесценение на конец отчётного периода, что означает сравнение возмещаемой стоимости (которая может быть получена либо через продажу, либо через дальнейшее использование) и балансовой стоимости (стоимости актива по балансу).
Стандарт также требует проверять наличие признаков обесценения до проведения теста на обесценение путем анализа внешних источников (снижение рыночной стоимости, негативные изменения в технологиях, рынках, экономике или законодательстве, рост рыночных процентных ставок и др.) и внутренних источников информации (устаревание или физическое повреждение, экономические показатели хуже ожидаемых и др.). В большинстве случаев компании имеют признаки, требующие проведения регулярного тестирования на обесценение.
Тест на обесценение обычно проводится путем анализа так называемой ценности использования, или чистой приведенной стоимости чистых денежных потоков, которые актив (или группа активов) принесет компании. Тест на обесценение зависит от значительного количества допущений о будущих ценах, темпах роста, ставках дисконтирования и др., что может привести к существенно различающимся результатам.
Наша компания ADE Professional Solutions, имела опыт оказания помощи многочисленным клиентам в проведении сотен процедур тестирования на обесценение. Но наиболее ярким случаем в нашей практике стало консультирование одного из клиентов — крупнейшей генерирующей компании — по одновременному тестированию 90 электростанций, каждая из которых представляла отдельную генерирующую денежные средства единицу, на основе 5 наборов допущений о будущих ценах и объёмах производства и продажи электроэнергии, росте затрат на персонал и прочих расходах, допущений о ставках дисконтирования и др. Результаты показали совершенно иную картину бизнеса и данные для финансовой отчётности компании вплоть до полного обесценения всех активов. Только представьте себе 90 полномасштабных финансовых моделей, переоцененных по 5 различным сценариям. Это показывает, какое влияние могут оказать бухгалтерские суждения на информацию, представляемую инвесторам.
Рассмотрим пример финансовой отчётности публичной компании и проанализируем финансовую отчётность Barrick Gold Corporation за 2013 год.

Как видно из консолидированного отчёта о прибылях и убытках, в 2013 году компания признала обесценение в размере 12 687 млн долларов США, что превышает выручку компании от продажПри дальнейшем анализе видно, что в 2013 году компания решила очистить баланс и обесценить треть основных средств и гудвилл в размере 38 114 млн долларов по состоянию на 31 декабря 2012 года.
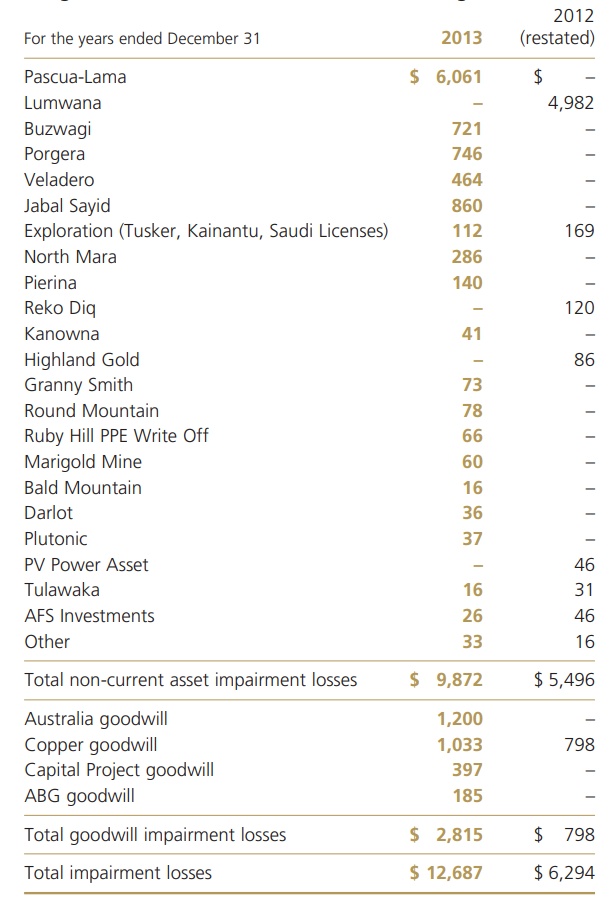
Обесценение было в основном связано с падением прогнозных рыночных цен на золото, серебро и медь, регуляторными проблемами и изменениями в планах добычи.
В таблице ниже приведен список ключевых допущений, использованных компанией при анализе ценности использования, а также тот факт, что изменение допущений о ценах продаж на 10% привело бы к дополнительному обесценению в размере 5 930 млн долларов США.

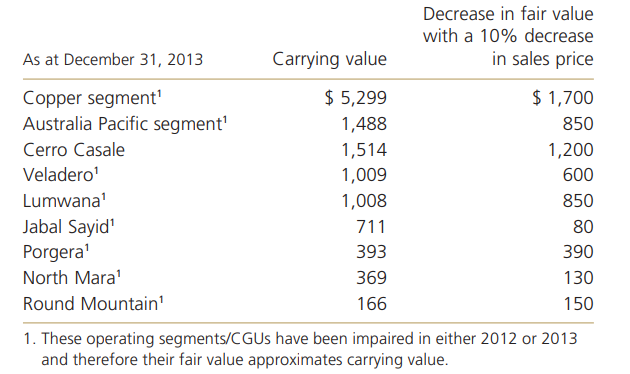
Этот пример показывает, насколько значительными могут быть расходы на обесценение и какое потенциальное влияние они могут оказать на чистую прибыль.
Надеюсь, приведенные примеры помогут пользователям финансовой отчётности лучше понять ключевые области и потенциальное влияние проанализированных выше вопросов учёта на финансовую отчётность.