Office 1301, Opal tower, Business Bay, Dubai, United Arab Emirates
 + 971 58 515 7428
Office 1301, Opal tower, Business Bay, Dubai, United Arab Emirates
+ 971 58 515 7428
Объединенные Арабские Эмираты (ОАЭ) давно признаны одной из наиболее привлекательных юрисдикций для бизнеса благодаря благоприятной налоговой политике. Однако в последние годы ОАЭ постепенно приводят свою налоговую систему в соответствие с мировыми стандартами, внедряя ряд ключевых налоговых норм для диверсификации источников доходов и укрепления позиций в международной экономической среде.
Одной из наиболее значимых налоговых реформ стало введение в 2023 году корпоративного налога на прибыль (CIT). Это изменило финансовый и операционный ландшафт для бизнеса, особенно в таких отраслях, как недвижимость, строительство и торговля.
Данное руководство содержит комплексный обзор налоговой системы ОАЭ, описывая наиболее значимые налоги и последствия введения корпоративного налога для бизнеса.
В таблице ниже представлены основные налоги, действующие в ОАЭ:
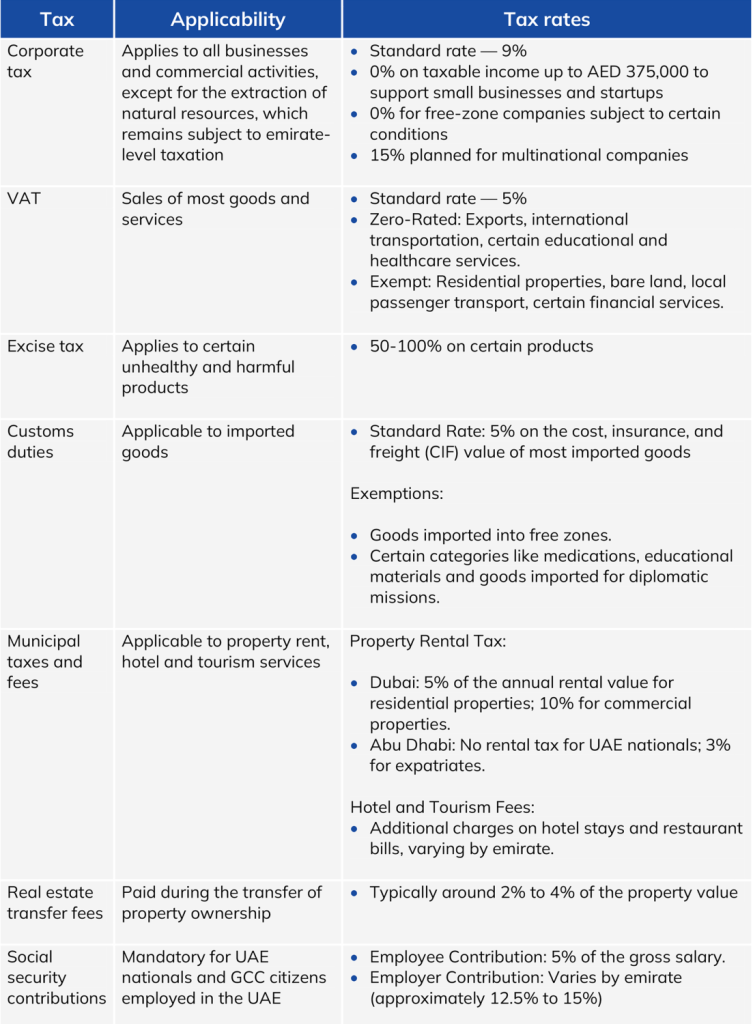
Введение корпоративного налога на прибыль (CIT) ознаменовало серьезные изменения в налоговой политике ОАЭ, напрямую затронув предприятия различных отраслей. Хотя ставка налога в размере 9% остается относительно низкой по сравнению с мировыми стандартами, она создает новые финансовые и административные задачи для компаний, работающих в ОАЭ.
Ниже подробно рассмотрено, как корпоративный налог влияет на бизнес и какие меры следует предпринять для обеспечения соответствия требованиям и финансовой устойчивости.
Ставка корпоративного налога 9% применяется к налогооблагаемому доходу, превышающему 375 000 дирхамов, что означает прямое сокращение чистой маржи прибыли предприятий. Это особенно актуально для низкорентабельных отраслей, таких как строительство, производство и логистика, где эффективность затрат имеет решающее значение.
Налоговые платежи теперь необходимо учитывать при планировании денежных потоков, что может быть особенно сложным для компаний с длительными проектными циклами и отсроченными платежами, таких как застройщики и подрядчики.
Введение корпоративного налога влияет на действующие и будущие контракты, особенно в отраслях с долгосрочными соглашениями об оказании услуг. Компаниям необходимо убедиться, что в структуре ценообразования учтены налоговые обязательства, чтобы избежать снижения маржи.
Корпоративный налог требует более детальной финансовой отчётности, поскольку налогооблагаемый доход должен рассчитываться на основе Международных стандартов финансовой отчётности (МСФО). Это означает, что компании должны:
Закон ОАЭ о корпоративном налоге вводит правила трансфертного ценообразования (ТЦО), соответствующие стандартам ОЭСР. Компании, осуществляющие операции со связанными сторонами, должны обеспечивать ценообразование на внутригрупповые операции на основе принципа вытянутой руки, то есть оно должно отражать рыночные условия для предотвращения размывания налоговой базы.
Новая налоговая система позволяет предприятиям переносить налоговые убытки на будущие периоды, что дает возможность компенсировать будущий налогооблагаемый доход и снизить общую налоговую нагрузку.
Компании, работающие в свободных зонах ОАЭ, могут претендовать на ставку корпоративного налога 0% в отношении определенных видов доходов. Однако для сохранения освобождения от налогообложения они должны соблюдать строгие нормативные условия.
Налоговые последствия теперь играют ключевую роль в корпоративном структурировании, капитальных инвестициях и сделках по слияниям и поглощениям. Рост налоговых обязательств может повлиять на оценку стоимости и решения о финансировании для компаний в капиталоемких отраслях.
Компаниям теперь необходимо выделять бюджеты на:
Налоговый ландшафт ОАЭ быстро меняется, и предприятия должны адаптировать свои финансовые и операционные стратегии для обеспечения соответствия требованиям и сохранения конкурентоспособности. Хотя ставка корпоративного налога остается низкой по сравнению со многими мировыми юрисдикциями, административная нагрузка и требования к соответствию являются значительными.
Для успешной навигации в новую эру налогообложения предприятиям следует: